
IRR – это внутренняя норма доходности. Показатель используют для выбора наиболее эффективного из двух инвестиционных проектов. Расскажем, как рассчитать и анализировать показатель. А также приведем эксклюзивный отчет, который поможет быстро сравнить эффективность нескольких проектов.
Что такое IRR проекта простыми словами
Это внутренняя норма доходности инвестиционного проекта. Проще говоря, показывает, какое максимальное требование к годовому доходу на вложенные деньги инвестор может закладывать в свои расчеты, чтобы проект выглядел привлекательным.
Показатель позволяет оценить максимальную стоимость капитала, при которой проект остается эффективным, то есть пороговую ставку, от которой он уходит в минус. Такая ставка должна обнулять чистый дисконтированный доход .
На практике этот показатель называют запасом прочности инвестиционного проекта, так как разрыв между ВНД и стоимостью капитала показывает, насколько большую ставку кредита (или другого вида фондирования) способен выдержать проект. Если величина показателя проекта больше стоимости капитала для компании (т. е. ), то его следует принять.
Excel-модель, которая поможет быстро оценить эффективность инвестиционного проекта
Эту можно доработать ее под специфику вашего бизнеса. Узнайте как.
Irr - формула расчета
Собственной формулы расчета у показателя нет, он вычисляется методом итеративного подбора из уравнения NPV=0, которое записывается следующим образом:
CF t – значение денежного потока в период t.
N – период расчета проекта.
Расчет IRR в Эксель
Без Excel задачу можно решить с использованием графического метода или математического расчета, которые мы рассмотрим далее.
Как избежать ошибок
Если нужно быстро определить чистый дисконтированный доход инвестиционного проекта, воспользуйтесь рекомендациями «Системы Финансовый директор». Оно поможет разобраться, как лучше рассчитать этот показатель в Excel, какой формулой воспользоваться и как безошибочно вычислить эффективность предстоящих инвестиций.
Как определить показатель графическим методом
Для определения внутренней нормы доходности строим систему координат (рис. 1.), где по оси ординат значение функции – NPV, а по оси абсцисс – .
Рисунок 1
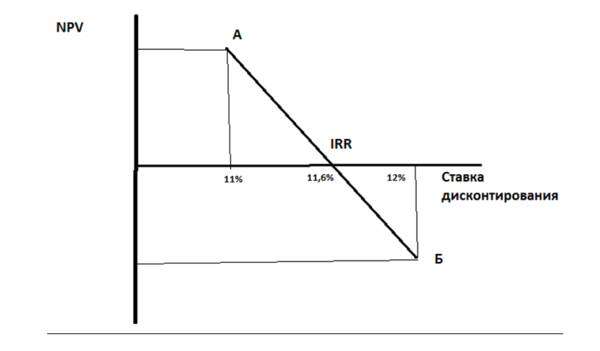
Подбираем две ставки дисконтирования так чтобы при одной ставке (в точке «А») значение NPV было положительным, при другой – в точке «Б» – отрицательным, при этом чем ближе значение NPV приближается к нулю снизу и сверху, тем точнее будет решение. Соединим две точки на графике отрезком – точка пересечения отрезка с осью абсцисс и есть ставка внутренней нормы доходности. В нашем примере, если у нас в точке «А» ставка дисконтирования – 11%, а в «Б» – 12%, то в точке пересечения оси абсцисс ставка примерно (на глаз) равна 11,6%. Это не точный метод, но он дает представление о значении внутренней нормы доходности.
Расчет IRR и ставка дисконтирования
IRR = r1 + NPV1 х (r2 – r1) / (NPV1 – NPV2),
где r1 – ставка дисконтирования, определенная методом подбора, которой соответствует положительное рассчитанное значение NPV1,
r2 – ставка дисконтирования, определенная методом подбора, которой соответствует отрицательное рассчитанное значение NPV2.
В нашем примере r1 = 11%, r2 = 12%. Предположим что NPV1 = 120, NPV2 = -90, тогда:
IRR = 11% + 120 х (12%-11%) / (120- (-90)) = 0,11 + 120 х (0,01) / 210 = 0,11 + 0,0057 = 0,1157 или 11,57%.
Недостатки расчета
У расчета IRR инвестиционного проекта есть недостатки, которые надо учитывать. Так, показателя не существует, если не происходит смены знака значения NPV. Это значит, что если проект сразу приносит прибыль, не уходя в минус на инвестиционной фазе, у такого проекта не будет IRR. Ситуация редкая, но вполне вероятная, например если выбран интервал расчета – год, а отрицательный денежный поток имеет место только в первые месяцы, а по итогам года проект в плюсе. На графической иллюстрации расчета мы увидим, траекторию изменения NPV никогда не пересекающую ось абсцисс при любом значении ставки дисконтирования.
Еде один важный момент. Показатель, рассчитанный по нашей формуле, может принимать фантастически большие значения. Такой вариант тоже возможен, например, если размер первоначальных инвестиций не велик, а NPV быстро возрастает.
Возможно, что существует несколько значений IRR проекта. Это ситуация, когда бизнес-модель приводит к многократным переходами через ноль (сменам знака) показателем NPV в разные периоды времени, например если проект этапный и требует крупных вливаний, превышающих накопленные за время реализации проекта средства. В этом случае внутренняя норма доходности не имеет смысла.
Главный недостаток – формула предполагает в своей конструкции, что положительные денежные потоки реинвестируются в проект по ставке внутренней нормы доходности.
IRR - модифицированная формула проекта:
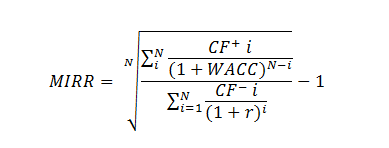
Где CF + – входящие денежные потоки проекта i-го периода,
CF - – исходящие денежные потоки проекта i-го периода,
WACC – средневзвешенная стоимость капитала (нормативная доходность),
r – ставка дисконтирования,
N – длительность проекта.
К исходящим потокам применяется дисконтирование, которое осуществляют по цене источника финансирования проекта. К денежным притокам применяют наращение – приводят стоимость потока к моменту завершения проекта. Наращение осуществляется по процентной ставке равной уровню реинвестиций.
MIRR решает и проблему множественности IRR, и неадекватной оценки реинвестируемых потоков.
Во встроенный инструментарий MS Excel входит функция МВСД () для расчета MIRR.
Если MIRR больше чем ставка дисконтирования – r, проект эффективен и должен быть реализован.
ВИДЕО. Как рассчитать внутреннюю норму доходности
Узнайте все про IRR: что это такое и как рассчитать. Об этом на видео рассказывает Бенедикт Вагнер, генеральный директор «Wagner & Experts», преподаватель . Это часть , который можно пройти онлайн, без отрыва от работы. И получить по итогам обучения сертификат о повышении квалификации гос. образца.
Выводы
Показатель IRR демонстрирует эффективность проекта. Его основная задача – предоставить менеджменту оценку максимальной стоимости источников финансирования проекта, при которых он не убыточен.
Но стоит использовать IRR, как самостоятельный и единственный показатель эффективности инвестиций. При этом он относится к списку показателей «must have» в инвестиционном анализе – для всех аналитиков, финансовых директоров и менеджеров.
Рассмотрим 6 методов оценки эффективности инвестиций, дам различные формулы расчета инвестиционных коэффициентов, методику (алгоритм) расчета их в Excel. Данные методы будут полезны инвесторам, финансовым аналитикам, бизнес-аналитикам и экономистам. Сразу следует отметить, что под инвестициями будем понимать различные инвестиционные проекты, объекты вложения и активы. То есть данные методы могут быть широко использованы в оценочной деятельности любого предприятия/компании.
Все методы оценки эффективности инвестиционных проектов можно разделить на две большие группы:
Статистические методы оценки эффективности инвестиций/инвестиционных проектов
Статистические методы оценки являются самым простым классом подходов к анализу инвестиций и инвестиционных проектов. Несмотря на свою кажущуюся простоту расчета и использования, они позволяют сделать выводы по качеству объектов инвестиций, сравнить их между собой и отсеять неэффективные.
Срок окупаемости инвестиций (Payback Period)
Срок окупаемости инвестиций или инвестиционного проекта (англ. Payback Period, PP, период окупаемости ) – данный коэффициент показывает период, за который окупятся первоначальные инвестиции (затраты) в инвестиционный проект. Экономический смысл данного показателя заключается в том, что бы показать срок, за который инвестор вернет обратно свои вложенные деньги (капитал).
Формула расчета срока окупаемости инвестиций (инвестиционного проекта)
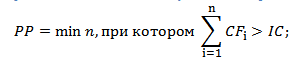
IC (Invest Capital ) – инвестиционный капитал, первоначальные затраты инвестора в объект вложения. В формуле в иностранной практике иногда используют понятие не инвестиционный капитал, а затраты на капитал (Cost of Capital , CC ) , что по сути несет аналогичный смысл;
CF (Cash Flow ) – денежный поток, который создается объектом инвестиций. Под денежным потоком иногда в формулах подразумевают чистую прибыль (NP , Net Profit ).
Формулу расчета срока/период окупаемости можно расписать по-другому, такой вариант тоже часто встречается в отечественной литературе по финансам:
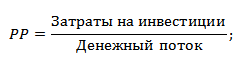 Следует отметить, что затраты на инвестиции представляют собой все издержки инвестора при вложении в инвестиционный проект. Денежный поток необходимо учитывать за определенные периоды (день, неделя, месяц, год). В результате период окупаемости инвестиций будет иметь аналогичную шкалу измерения.
Пример расчета срока окупаемости инвестиционного проекта в Excel
На рисунке ниже показан пример расчета срока окупаемости инвестиционного проекта. У нас имеются исходные данные, что стоимость первоначальных затрат составили 130000 руб., ежемесячно денежный поток от инвестиций составлял 25000 руб. В начале необходимо рассчитать денежный поток нарастающим итогом, для этого использовалась следующая простая формула:
Денежный поток нарастающим итогом рассчитывается в колонке С, C7=C6+$C$3
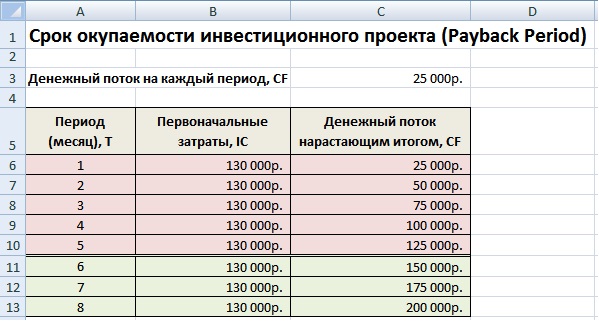
Так как мы у нас период дискретный, то необходимо округлить этот период до 6 месяцев.
Направления использования срока окупаемости инвестиций (инвестиционных проектов)
Показатель периода окупаемости инвестиций использует как сравнительный показатель для оценки эффективности альтернативных инвестиционных проектов. Тот проект, у которого быстрее период окупаемости тот эффективнее. Данный коэффициент используют, как правило, всегда в совокупности с другими показателям, которые мы разберем ниже.
Достоинства и недостатки показателя срока окупаемости инвестиций
Достоинства показателя его скорость и простота расчета. Недостаток данного коэффициента очевиден – в его расчете используется постоянный денежный поток. В реальных условиях достаточно сложно спрогнозировать устойчивые будущие денежные поступления, поэтому период окупаемости может существенно измениться. Для того чтобы снизить возможные отклонения от плана окупаемости следует обеспечить надежность источников поступления денежного потока инвестиционного проекта. К тому же показатель не учитывает влияние инфляции на изменение стоимости денег во времени. Срок окупаемости инвестиций как может быть использован как критерий отсева на первом этапе оценки и отбора «тяжелых» инвестиционных проектов.
Коэффициент рентабельности инвестиций (Accounting Rate of Return)
Коэффициент рентабельности инвестиций или инвестиционного проекта (англ. Accounting Rate of Return, ARR, ROI, учетная норма прибыли, рентабельность инвестиций) – показатель отражающий прибыльность объекта инвестиций без учета дисконтирования.
Формула расчета коэффициента рентабельности инвестиций
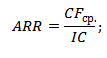 где:
CFср – средний денежный поток (чистая прибыль) объекта инвестиций за рассматриваемый период (месяц, год);
IC (Invest Capital ) – инвестиционный капитал, первоначальные затраты инвестора в объект вложения.
Существует также следующая разновидность формулы рентабельности инвестиций отражающая случай, когда в объект/проект в течение рассматриваемого периода вносят дополнительные инвестиционные вложения. Поэтому берется средняя стоимость капитала за период. Формула при этом имеет вид:
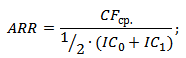 где:
IC 0 , IC 1 – стоимость инвестиций (затраченного капитала) на начало и конец отчетного периода.
Пример расчета коэффициента рентабельности инвестиций (инвестиционного проекта) в Excel
Для того чтобы лучше понять экономический смысл и алгоритм расчета воспользуемся программой Excel. Затраты, которые понес инвестор были только в первом периоде и составили 130000 руб., денежные поступления от инвестиций изменялись ежемесячно, поэтому мы рассчитываем средние поступления по месяцам. За расчетный период может браться любой временной отрезок, квартал, год. В нашем случае мы получаем месячную рентабельность инвестиционного проекта. Формула расчета в Excel следующая:
В14=СРЗНАЧ(C5:C12)/B5

Цели использования коэффициента рентабельности инвестиционного проекта
Данный показатель используется для сравнения различных альтернативных инвестиционных проектов. Чем выше ARR, тем выше привлекательность данного проекта для инвестора. Как правило, данный показатель используется для оценки уже существующих проектов, где можно проследить и статистически оценить эффективность создания денежного потока данной инвестиций.
Достоинства и недостатки коэффициента рентабельности инвестиций
Достоинства коэффициента в его простоте расчета и получения и на этом его достоинства заканчиваются. К недостаткам данного коэффициента можно отнести сложность прогнозирования будущих денежных поступлений/доходов от проекта. К тому же если проект венчурный, то данный показатель может сильно исказить картину восприятия проекта. ARR как правило используется для внешней демонстрации успешного того или иного проекта. Показатель в своей формуле не учитывает изменения стоимости денег во времени. Данный показатель может быть использован на первом этапе оценки и отбора инвестиционных проектов.
Динамические методы оценки эффективности инвестиций/инвестиционных проектов
Рассмотрим ряд динамических методов оценки инвестиционных проектов, данные показатели используют дисконтирование, что является несомненным преимуществом по отношению к статистическим методам.
Чистый дисконтированный доход (Net Present Value)
(англ. Net Present Value, NPV, чистая текущая стоимость, чистый приведенный доход, текущая стоимость) – показатель, отражающий изменение денежных потоков и показывает разность между дисконтированными денежными доходами и расходами.
Чистый дисконтированный доход используют для того чтобы отобрать наиболее инвестиционно привлекательный проект.
Формула чистого дисконтированного дохода
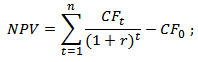
NPV – чистый дисконтированный доход проекта;
CF t – денежный поток в период времени t;
CF 0 – денежный поток в первоначальный момент. Первоначальный денежный поток равняется инвестиционному капиталу (CF 0 = IC);
r – ставка дисконтирования (барьерная ставка).
Оценка проекта на основе критерия NPV
Пример расчета чистого дисконтированного дохода в Excel
Рассмотрим пример расчета чистого дисконтированного дохода в программе Excel. В программе есть удобная функция ЧПС (чистая приведенная стоимость), которая позволяет использовать ставку дисконтирования в расчетах. Рассчитаем ниже в двух вариантах NPV.
Вариант №1
Итак, разберем алгоритм последовательного расчета всех показателей NPV.
- Расчет денежного потока по годам: E7=C7-D7
- Дисконтирование денежного потока по времени: F7=E7/(1+$C$3)^A7
- Суммирование всех дисконтированных денежных поступлений по инвестиционному проекту и вычитание первоначальных капитальных затрат: F16 =СУММ(F7:F15)-B6
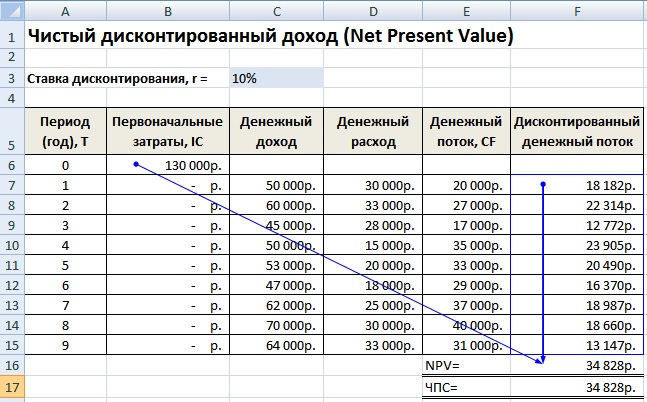
Вариант №2
Расчет с использованием встроенной формулы ЧПС. Следует заметить, что необходимо вычесть первоначальные капитальные затраты (В6).
ЧПС($C$3;E7;E8;E9;E10;E11;E12;E13;E14;E15)-B6
Результаты в обоих методах подсчета NPV, как мы видим, совпадают.
Мастер-класс: «Как рассчитать чистый дисконтированный доход для бизнес плана»
Внутренняя норма прибыли инвестиционного проекта
Внутренняя норма прибыли (англ. Internal Rate of Return, IRR, внутренняя норма дисконта, внутренняя норма прибыли, внутренний коэффициент эффективности) – показывает такую ставку дисконтирования, при которой чистый дисконтированный доход равняется нулю.
Формула расчета внутренней нормы прибыли инвестиционного проекта
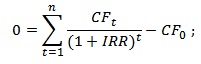
CF (Cash Flow
IRR – внутренняя норма прибыли;
CF 0 – денежный поток в первоначальный момент. В первом периоде, как правило, денежный поток равняется инвестиционному капиталу (CF 0 = IC).
Пример расчета IRR инвестиционного проекта в Excel
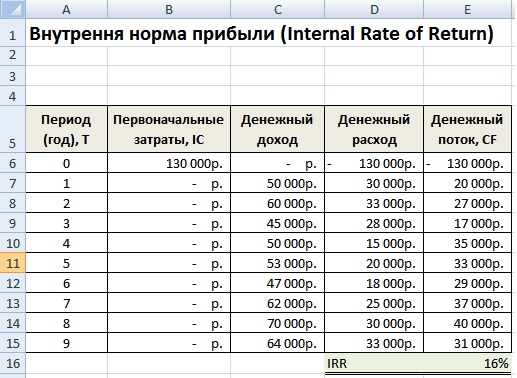
Рассмотрим пример расчета внутренней нормы прибыли в Excel, в программе есть хорошая функция ВСД (внутренняя ставка доходности), которая позволяет быстро рассчитать IRR. Данную функцию корректно использовать в том случае если есть хотя бы один положительный и отрицательный денежный поток.
E16 =ВСД(E6:E15)
Достоинства и недостатки внутренней нормы доходности IRR
+) возможность сравнения инвестиционных проектов между собой, имеющих разный горизонт инвестирования;
+)возможность сравнения не только проектов, но и альтернативных инвестиций, например банковский вклад. Если IRR проекта составляет 25%, а банковский вклад равен 15%, то проект более инвестиционно привлекателен.
+) экспресс-оценка проекта на его целесообразность дальнейшего развития.
Внутреннюю норму прибыли оценивают со средневзвешенной стоимостью привлеченного капитала, что позволяет сделать оценку целесообразности дальнейшего развития проекта.
—) не отражен абсолютный рост стоимости инвестиционного проекта;
—) денежные потоки часто имеют не систематическую структуру, что затрудняет правильный расчет данного показателя.
Мастер-класс: «Как рассчитать внутреннюю норму доходности для бизнес плана»
Индекс прибыльности инвестиций (Profitability index)
Индекс прибыльность инвестиций (англ. Profitability index, PI, индекс доходности, индекс рентабельности ) – показатель эффективности инвестиций, показывающий отдачу (доходность) вложенного капитала. Индекс прибыли представляет собой отношение дисконтированной стоимости будущих денежных потоков к стоимости первоначальных инвестиций. Экономический смысл данного коэффициента – это оценка дополнительной ценности на каждый вложенный рубль.
Формула расчета индекса прибыльности инвестиций
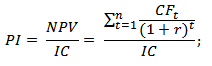
NPV – чистый дисконтированный доход;
n – срок реализации проекта;
r – ставка дисконтирования (%);
IC – вложенный (затраченный) инвестиционный капитал.
Разновидность формулы индекса прибыльности инвестиций
Если вложения в проект осуществляются не единовременно, а на протяжении всего времени реализации, то необходимо инвестиционный капитал (IC) привести к единой стоимости, т.е. дисконтировать его. Формула в этом случае станет иметь следующий вид:
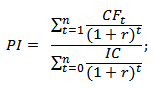
Чем выше коэффициент прибыльности инвестиций, тем большую отдачу на вложенный капитал приносит данная инвестиция. Данный критерий используется для сравнения между собой нескольких инвестиционных проектов. На практике большой индекс прибыли не всегда показывает эффективность проекта, ведь в таком случае оценка будущих доходов могла быть завышена или периодичность их получения не правильно оценена.
Оценка проекта на основе критерия PI
Пример расчета индекса прибыльности проекта в Excel
Рассмотрим на примере вычисление индекса прибыльности. На рисунке ниже показан расчет PI в ячейке F18.
- Расчет столбца F – Дисконтированного денежного потока =E7/(1+$C$3)^A7
- Расчет чистого дисконтированного дохода NPV в ячейке F16 =СУММ(F7:F15)-B6
- Оценка прибыльности инвестиций в ячейке F18 =F16/B6
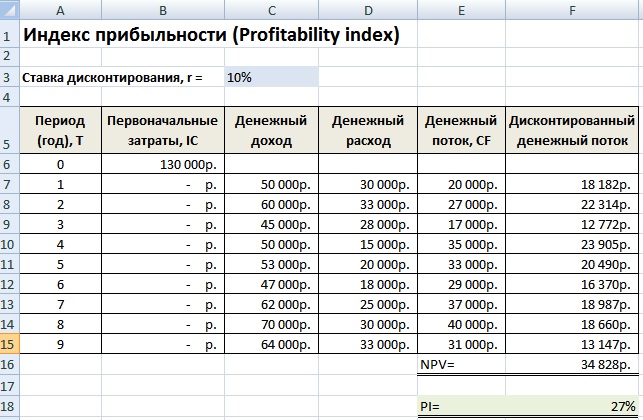
Если бы инвестиционные затраты были каждый год, то необходимо было индекс прибыльности рассчитывать по второй формуле и приводить их к настоящему времени (дисконтировать).
Дисконтированный срок окупаемости инвестиций
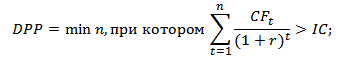
Дисконтированный срок окупаемости (англ. Discounted Payback Period, DPP ) – показатель отражающий период, через который окупятся первоначальные инвестиционные затраты. Формула расчета коэффициента аналогична формуле оценки периода окупаемости инвестиций, только используется дисконтирование
Формула расчета дисконтированного срока окупаемости инвестиций
 где:
IC (Invest Capital )– инвестиционный капитал, первоначальные затраты инвестора в объект вложения;
CF (Cash Flow ) – денежный поток, который создается объектом инвестиций;
r – ставка дисконтирования;
t –период оценки получаемого денежного потока.
Пример расчета дисконтированного срока окупаемости инвестиций в Excel
Рассчитаем коэффициент дисконтированного срока окупаемости инвестиций в Excel. На рисунке ниже показан пример расчета. Для этого необходимо выполнить следующие операции:
- Рассчитать дисконтированный денежный поток в колонке D =C7/(1+$C$3)^A7
- Посчитать нарастающим итогом прирост капитала в колоне E =E7+D8
- Оценить в какой период вложенные инвестиции (IC) окупились полностью.
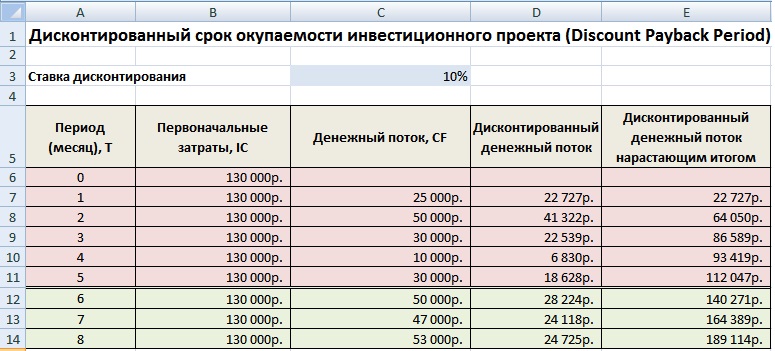
Как мы видим окупаемость всех затрат дисконтированным денежным потоком произошла на 6 месяц. Чем меньше период окупаемости инвестиционного проекта, тем более привлекательны данные проекты.
Достоинства и недостатки дисконтированного срока окупаемости
Достоинством коэффициента является возможность использовать в формуле свойство денег изменять свою стоимость со временем за счет инфляционных процессов. Это повышает точность оценки периода возврата вложенного капитала. Сложность использования данного коэффициента заключаются в точном определении будущих денежных поступлений от инвестиции и оценке ставки дисконтирования. Ставка может изменяться на всем жизненном цикле инвестиции из-за действия различных экономических, политических, производственных факторов.
Мастер-класс: «Как рассчитать срок окупаемости для бизнес плана: инструкция»
Выбор инвестиции на основе коэффициентов оценки эффективности
На рисунке ниже показана таблица критериев выбора инвестиционного проекта/инвестиции на основе рассмотренных коэффициентов. Данные показатели позволяют дать экспресс-оценку привлекательности проекта. Следует заметить, что данные показатели плохо применяются для оценки венчурных проектов, потому что сложно спрогнозировать какие будут продажи, доходы и спрос в этом проекте. Показатели хорошо себя зарекомендовали в оценке уже реализованных проектов с четко выстроенными бизнес процессами.
| Показатель | Критерий выбора инвестиции |
| Статистические методы оценки эффективности инвестиций | |
| Период окупаемости | PP -> min |
| Рентабельность инвестиционного капитала | ARR>0 |
| Динамические методы оценки эффективности инвестиций | |
| Чистый дисконтированный доход | NPV>0 |
| Внутренняя норма прибыли | IRR>WACC |
| Индекс прибыльности | PI>1 |
| Дисконтированный период окупаемости | DPP -> min |
Резюме
Использование коэффициентов оценки инвестиционных проектов позволяет сделать выбрать наиболее привлекательные объекты для вложения. Мы рассмотрели как статистические, так и динамические методы оценки, на практике, первые подходят для отражения общей характеристики объекта, тогда как динамические позволяют более точно оценить параметры инвестиции. В современной экономике, во времена кризисов, использование данных показателей эффективно на сравнительно не большой горизонт инвестирования. Помимо внешних факторов, на оценку влияют внутренние – сложность точного определения будущих денежных поступлений от проекта. Показатели дают в большей степени финансовое описание жизни инвестиции и не раскрывают причинно-следственных связей с получаемыми доходами (сложно оценить венчурные проекты и стартапы). В тоже время, простота расчетов коэффициентов позволяет уже на первом этапе анализа исключить не рентабельные проекты. На этом описание коэффициентов оценки эффективности инвестиций завершено. Изучайте инвестиционный анализ, в следующих статьях я расскажу про более сложные методы оценки проектов, спасибо за внимание, с вами были Иван Жданов.
Программа Excel изначально была создана для облегчения расчетов во многих сферах, включая бизнес. Используя ее возможности, можно быстро производить сложные вычисления, в том числе для прогнозирования доходности тех или иных проектов. Например, Excel позволяет достаточно легко рассчитать IRR проекта. Как это сделать на практике, расскажет эта статья.
Что такое IRR
Такой аббревиатурой обозначают внутреннюю норму доходности (ВНД) конкретного инвестиционного проекта. Этот показатель часто применяется с целью сопоставления предложений по перспективе прибыльности и роста бизнеса. В численном выражении IRR — это процентная ставка, при которой обнуляется приведенная стоимость всех денежных потоков, необходимых для реализации инвестиционного проекта (обозначается NPV или ЧПС). Чем ВНД выше, тем более перспективным является инвестиционный проект.
Как оценивать
Выяснив ВНД проекта, можно принять решение о его запуске или отказаться от него. Например, если собираются открыть новый бизнес и предполагается профинансировать его за счет ссуды, взятой из банка, то расчет IRR позволяет определить верхнюю допустимую границу процентной ставки. Если же компания использует более одного источника инвестирования, то сравнение значения IRR с их стоимостью даст возможность принять обоснованное решение о целесообразности запуска проекта. Стоимость более одного источников финансирования рассчитывают по, так называемой формуле взвешенной арифметической средней. Она получила название «Стоимость капитала» или «Цена авансированного капитала» (обозначается СС).
Используя этот показатель, имеем:
- IRR > СС, то проект можно запускать;
- IRR = СС, то проект не принесет ни прибыли, ни убытков;
- IRR < СС, то проект заведомо убыточный и от него следует отказаться.
Как вручную
Задолго до появления компьютеров ВНД вычисляли, решая достаточно сложное уравнение (см. внизу).
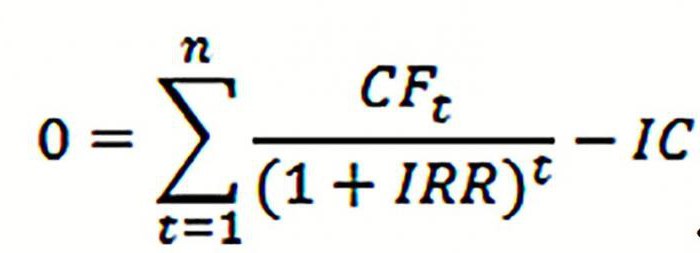
В нее входят следующие величины:
- CFt — денежный поток за промежуток времени t;
- IC — финансовые вложения на этапе запуска проекта;
- N — суммарное число интервалов.
Без специальных программ рассчитать IRR проекта можно, используя метод последовательного приближения или итераций. Для этого предварительно необходимо подбирать барьерные ставки таким образом, чтобы найти минимальные значения ЧПС по модулю, и осуществляют аппроксимацию.
Решение методом последовательных приближений
Прежде всего, придется перейти на язык функций. В таком контексте под IRR будет пониматься такое значение доходности r, при которой NPV, будучи функцией от r, становится равна нулю.
Иными словами, IRR = r такому, что при подстановке в выражение NPV(f(r)) оно обнуляется.
Теперь решим сформулированную задачу методом последовательных приближений.
Под итерацией принято понимать результат повторного применения той или иной математической операции. При этом значение функции, вычисленное на предыдущем шаге, во время следующего становится ее же аргументом.
Расчет показателя IRR осуществляется в 2 этапа:
- вычисление IRR при крайних значениях нормальной доходности r1 и r2 таких, что r1 < r2;
- расчет этого показателя при значениях r, близких к значению IRR, полученному в результате осуществления предыдущих вычислений.
При решении задачи r1 и r2 выбираются таким образом, чтобы NPV = f (r) внутри интервала (r1, r2) меняла свое значение с минуса на плюс или наоборот.
Таким образом, имеем формулу расчета показателя IRR в виде выражения, представленного ниже.

Из нее следует, что для получения значения IRR требуется предварительно вычислить ЧПС при разных значениях %-ой ставки.
Между показателями NPV, PI и СС имеется следующая взаимосвязь:
- если значение NPV положительное, то IRR > СС и PI > 1;
- если NPV = 0, тогда IRR = СС и PI = 1;
- если значение NPV отрицательное, то IRR < СС и PI< 1.
Графический метод
Теперь, когда вы знаете, что это такое IRR и как рассчитать его вручную, стоит познакомиться и с еще одним методом решения этой задачи, который был одним из наиболее востребованных до того, как появились компьютеры. Речь идет о графическом варианте определения IRR. Для построения графиков требуется найти значение NPV, подставляя в формулу ее расчета различные значения ставки дисконтирования.
Как рассчитать IRR в Excel
Как видим, вручную находить ВНД — достаточно сложно. Для этого требуются определенные математические знания и время. Намного проще узнать, как рассчитать IRR в Excel (пример см. ниже).
Для этой цели в известном табличном процессоре Microsoft есть специальная встроенная функция для расчета внутренней ставки дисконта — ВСД, которая и дает искомое значение IRR в процентном выражении.
Синтаксис
Рассмотрим поподробнее его синтаксис:
- Под значениями понимается массив или ссылка на ячейки, которые содержат числа, для которых необходимо подсчитать ВСД, учитывая все требования, указанные для этого показателя.
- Предположение представляет собой величину, о которой известно, что она близка к результату IRR.
В Microsoft Excel для расчета ВСД использует вышеописанный метод итераций. Он запускается со значения «Предположение», и выполняет циклические вычисления, до получения результата с точностью 0,00001 %. Если встроенная функция ВСД не выдает результат после совершения 20 попыток, тогда табличный процессор выдается значение ошибку, обозначенную, как «#ЧИСЛО!».
Как показывает практика, в большинстве случаев отсутствует необходимости задавать значение для величины «Предположение». Если оно опущено, то процессор считает его равным 0,1 (10 %).
Если встроенная функция ВСД возвращает ошибку «#ЧИСЛО!» или если полученный результат не соответствует ожиданиям, то можно произвести вычисления снова, но уже с другим значением для аргумента «Предположение».
Решения в "Экселе": вариант 1
Попробуем вычислить IRR (что это такое и как рассчитать эту величину вручную вам уже известно) посредством встроенной функции ВСД. Предположим, у нас есть данные на 9 лет вперед, которые занесены в таблицу Excel.
Период (год) Т | Первоначальные затраты | Денежный доход | Денежный расход | Денежный поток |
|
В ячейку с адресом Е12 введена формула «=ВСД (Е3:Е2)». В результате ее применения табличный процессор выдал значение 6 %.
Решения в "Экселе": вариант 2
По данным, приведенным в предыдущем примере, вычислить IRR посредством надстройки «Поиск решений».
Она позволяет осуществить поиск оптимального значения ВСД для NPV=0. Для этого необходимо рассчитать ЧПС (или NPV). Он равен сумме дисконтированного денежного потока по годам.
Период (год) Т | Первоначальные затраты | Денежный доход | Денежный расход | Денежный поток | Дисконтный денежный поток |
|
Дисконтированный денежный поток вычисляется по формуле «=E5/(1+$F$11)^A5».
Тогда для NPV получается формула «=СУММ(F5:F13)-B7».
Далее необходимо отыскать на основе оптимизации посредством надстройки «Поиск решений» такое значение ставки дисконтирования IRR, при котором NPV проекта станет равным нулю. Для достижения этой цели требуется открыть в главном меню раздел «Данные» и найти там функцию «Поиск решений».
В появившемся окне заполняют строки «Установить целевую ячейку», указав адрес формулы расчета NPV, т. е. +$F$16. Затем:
- выбирают значение для данной ячейки «0»;
- в окно «Изменения ячейки» вносят параметр +$F$17, т. е. значение внутренней нормы доходности.
В результате оптимизации табличный процессор заполнит пустую ячейку с адресом F17 значением ставки дисконтирования. Как видно из таблицы, результат равен 6%, что полностью совпадает с расчетом того же параметра, полученным с использованием встроенной формулы в Excel.
MIRR
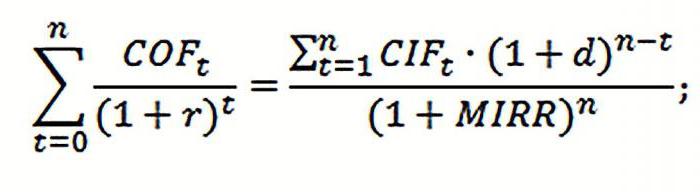
- MIRR — внутренняя норма доходности инвестпроекта;
- COFt — отток из проекта денежных средств во временные периоды t;
- CIFt - приток финансов;
- r - ставка дисконтирования, которая равна средневзвешенной стоимости вкладываемого капитала WACC;
- d - %-ая ставка реинвестирования;
- n - число временных периодов.
Вычисление MIRR в табличном процессоре
Познакомившись со свойствами IRR (что это такое и как рассчитать ее значение графически вам уже известно), можно легко научиться вычислять модифицированную внутреннюю норму доходности в Excel.
Для этого в табличном процессоре предусмотрена специальная встроенная функция МВСД. Возьмем все тот же, уже рассматриваемый пример. Как рассчитать IRR по нему, уже рассматривалось. Для MIRR таблица выглядит следующим образом.
Размер кредита в процентах | |||||
Уровень реинвестирования | |||||
Период (год) Т | Первоначальные затраты | Денежный доход | Денежный расход | Денежный поток |
|
В ячейку Е14 вводится формула для MIRR «=МВСД(E3:E13;C1;C2)».
Преимущества и недостатки использования показателя внутренней нормы доходности
Метод оценивания перспективности проектов, посредством вычисления IRR и сравнения с величиной стоимости капитала не является совершенным. Однако у него есть определенные преимущества. К ним относятся:
- Возможность сравнения различных инвестпроектов по степени их привлекательности и эффективности использования вложенных капиталов. Например, можно осуществить сравнение с доходностью в случае безрисковых активов.
- Возможность сравнить различные инвестиционные проекты, имеющие различный горизонт инвестирования.
В то же время очевидны недостатки этого показателя. К ним относятся:
- неспособность показателя внутренней нормы доходности отразить размер реинвестирования в проект;
- сложность прогнозирования денежных платежей, так как на их величину влияет множество факторов риска, объективная оценка которых представляет большую сложность;
- неспособность отразить абсолютный размер дохода (вырученных денежных средств) от величины инвестиции.
Обратите внимание! Последний недостаток был разрешен путем ведения показателя MIRR, о котором было подробно рассказано выше.
Как умение рассчитывать IRR может пригодиться заемщикам
По требованиям российского ЦБ, все банки, действующие на территории РФ, обязаны указывать эффективную процентную ставку (ЭПС). Ее может самостоятельно рассчитать любой заемщик. Для этого ему придется воспользоваться табличным процессором, например, Microsoft Excel и выбрать встроенную функцию ВСД. Для этого результат в той же ячейке следует умножить на период платежей Т (если они ежемесячные, то Т = 12, если дневные, то Т = 365) без округления.

Теперь, если вы знаете, что такое внутренняя норма доходности, поэтому, если вам скажут: «Для каждого из нижеперечисленных проектов рассчитайте IRR», у вас не возникнет каких-либо затруднений.
Внутренняя норма доходности (ВНД) (IRR – internal rate of return) это ставка дисконта, при которой чистая приведенная стоимость (ЧПС) равна нулю, т.е. в общем случае решением следующего уравнения
Внутренняя норма доходности (ВНД) – это собственная доходность, присущая проекту и обусловленная денежными потоками. И, если она (В НД) больше стоимости капитала фирмы, т.е. требуемой нормы доходности, то проект приемлем для фирмы, если же меньше – не приемлем.
Для инвестиционных проектов, подобных проекту приобретения новой техники, который рассматриваем и денежные потоки у которого неравномерны по периодам, определение ВНД производится методом последовательного приближения.
Процедура расчета ВНД следующая:
Дисконтировать потоки денег по ставке, равной стоимости капитала фирмы;
Если полученная при этом чистая приведенная стоимость (ЧПС) положительна, то увеличить ставку дисконтирования с тем, чтобы получить отрицательное значение ЧПС;
Если же она отрицательна, то уменьшить ставку дисконтирования, чтобы получить положительные значения ЧПС;
Повторять пункты 2 и 3 до тех пор, пока не получим нулевое значение ЧПС.
Рассмотрим эту процедуру на примере проекта приобретения новой техники. Из предыдущих расчетов известно, что при ставке 15% (r = 0,15), равной стоимости капитала фирмы, величина ЧПС равна 3388 д.е.
Дальнейшие расчеты сведены в таблицу 12.2
Таблица 12.2 Расчет ВНД
|
Денежный поток | ||||||||||
|
|
|
|
| |||||||


Как видно из таблицы ВНД находится между 18% и 19%. Дальнейшее уточнение произведем с помощью аппроксимирующей формулы

где: r 1 – значение дисконта, при котором ЧПС > 0;
r r – значение дисконта, при котором ЧПС < 0;
f(r 1) – значение чпс при r 1 ;
f(r r) – значение ЧПС при r r /
Подставив полученные значения при r = 18% и r = 19%, получим
Так как полученное значение ВНД, равное 18,86%, больше, чем требуемое фирмой 15%, то рассматриваемый проект приобретения новой техники приемлем.
На рис.12.3 показана взаимосвязь между чистой приведенной стоимостью (ЧПС) и внутренней нормой доходности (ВНД). Функция ЧПС (r) является убывающей функцией и точка пересечения с осью абсцисс показывает внутреннюю норму доходности (рис.12.3а).
С ледует
здесь сделать ряд замечаний:
При всей своей очевидной сложности, вычисление ВНД по вышеизложенной методике дает лишь приблизительные результаты, в основном из-за нелинейности функции ЧПС от коэффициента дисконтирования;
Критерий внутренняя норма доходности таит в себе некоторые сложности из-за возможности иметь несколько корней, из-за возможности возрастания функции ЧПС от увеличения дисконта (ставки процента) и других причин;
Необходимо четко понимать понятие внутренняя норма доходности и альтернативные издержки т.к. оба эти понятия выступают в качестве ставки дисконта при определении чистой приведенной стоимости. Внутренняя норма доходности является измерителем рентабельности, которая зависит исключительно от величины и времени возникновения потока денежных средств проекта. Альтернативные издержки представляют собой критерий рентабельности, который используется для того, чтобы определить, сколько стоит проект. Величина альтернативных издержек устанавливается на рынке капитала и представляет собой ожидаемую норму доходности других активов, риск которых сопоставим с риском оцениваемого проекта;
Несмотря на частое использование внутренняя норма доходности при анализе о оценке инвестиционных проектов, ВНД – это произвольная величина без какого-либо элементарного экономического смысла. Это просто ставка дисконта, при которой чистая приведенная стоимость всех потоков денежных средств проекта равна нулю. ВНД представляет собой сложную среднюю отдельных процентных ставок. ВНД – сама по себе очень полезна.
Окупаемость
Было уже рассмотрено период окупаемости, традиционный метод его расчета и некоторые недостатки. Здесь рассмотрим правило дисконтированной окупаемости, которое можно перефразировать вопросом: «в течение какого периода должен реализоваться проект, чтобы он имел смысл с точки зрения чистой приведенной стоимости». Эта модификация принципа окупаемости позволяет избежать ошибок, связанных с единообразной оценкой потоков денежных средств, возникающих за время периода окупаемости
Предположим, имеется три взаимоисключающих проекта. Исходные данные и результаты расчета приведены в таблице 12.3.
Традиционный метод расчета дает одинаковую оценку периода окупаемости у всех трех проектов, равный 3 годам.
Таблица 12.3 Расчет дисконтированного периода окупаемости
|
Коэффициент дисконтирова- ния r = 20% |
Проект А | |||||||||
|
период окупаемости | ||||||||||
Выводы из рассмотренного примера следующие:
Дисконтированная окупаемость служит лучшим критерием, чем недисконтированная (традиционная). Она учитывает, что гривна в начале периода окупаемости дороже, чем гривна в конце периода окупаемости;
Учитывает динамику денежных потоков до периода окупаемости, хотя все же не учитывает потоки денежных средств, возникающих за пределами периода окупаемости;
Величина дисконтированной окупаемости получается больше, чем период окупаемости, рассчитанный традиционным методом;
Критерий период окупаемости очень важен, но не совсем надежный.
Рентабельность инвестиции
В разделе 12.2 было показано как рассчитывается бухгалтерская норма прибыли (рентабельности). Для вычисления бухгалтерской нормы прибыли необходимо разделить среднюю прогнозируемую прибыль от проекта с учетом амортизации, и налогов на среднюю балансовую стоимость инвестиции или на начальную величину инвестиции.
Бухгалтерская рентабельность, как критерий для оценки и выбора проектов обладает рядом серьезных недостатков.
Во-первых. Поскольку этот критерий отражает только среднюю прибыль в расчете на балансовую стоимость инвестиции, то не учитывает тот факт, что немедленные поступления имеют большую стоимость, чем отдаленные во времени. Если в правиле окупаемости не принимается во внимание «при дисконтировании» более удаленные во времени денежные потоки, то в правиле рентабельности в расчете на балансовую стоимость активов им придается слишком большое значение.
Во-вторых. Показатель средней прибыли на балансовую стоимость инвестиции опирается на бухгалтерскую прибыль, а не создаваемые проектом денежные потоки, которые могут сильно различается. Например в таблице 12.4 приведены данные о трех проектах А, В, С.
Табл. 12.4 Данные о денежных потоков и прибыли при I = 9000
|
Потоки денежных средств |
||||
|
Поток денежных средств | ||||
|
Чистая прибыль | ||||
|
Поток денежных средств | ||||
|
Чистая прибыль | ||||
|
Поток денежных средств | ||||
|
Чистая прибыль | ||||
У этих проектов среднегодовая прибыль равна 2000 и норма прибыли на среднюю балансовую стоимость инвестиций равна
2000: (9 × 05) ×100 = 44,4%.
В таблице 12.5 приведены результаты расчета индекса доходности и рентабельности инвестиций тех же проектов. Как видно из сравнения результатов двух таблиц, они имеют существенные различия. Во втором случае расчеты оперируются исключительно потоками денежных средств, порождаемые проектом.
Учетом стоимости денег во времени.
Таблица 12.5
Расчет ЧПС, индекса доходности (ИД) и рентабельности (ROI) при r=20%
|
Коэф. дисконтирования |
Проект А |
Проект В |
Проект С |
||||
В-третьих. Возмещение капитальных затрат происходит согласно произвольно выбранной бухгалтерской схеме начисления амортизация. Поэтому средняя прибыль в расчетах на балансовую стоимость инвестиции зависит от того какие ставки расходов бухгалтер относит на организационные затраты, а какие на капитальные затраты и как они амортизируются.
В-четвертых. Правило окупаемости не совсем надежный критерий. Правило средней прибыли в расчете на среднюю балансовую стоимость инвестиции может быть еще и хуже. Он учитывает альтернативную стоимость денег и не опирается на потоки денежных средств проекта и инвестиционные решения, принятые согласно этому правилу могут быть связаны с рентабельности уже действующей фирмой бизнеса.
Однако, применение коэффициента рентабельности инвестиций (ROI) может привести к неправильным решениям (ошибкам), когда приходится выбирать между двумя взаимоисключающими инвестиционными проектами.
Рассмотрим два следующих проекта.
Расчет при r=10%
|
потоки денежных средств | ||||||
Как показывают данные оба проекта хороши. Но у проекта А ROI больше, чем у проекта В, но зато у проекта В ЧПС больше, чем у проекта А. Здравый смысл предсказывает, что если проекты взаимоисключающие, то надо бы принимать проект В, т.е. с более высокой чистой приведенной стоимостью. Тем не менее, если судить по коэффициенту рентабельности, приоритет принадлежит проекту А.
В таких случаях можем решить проблему, рассмотрев коэффициент рентабельности природных инвестиций.
Индекс доходности больше единицы и коэффициент рентабельности (ROI) больше нуля, значит лучшим является проект В.
Коэффициент рентабельности инвестиций (ROI) и индекс доходности схожи с принципом чистой приведенной стоимости:
Если ЧПС >0 , то ИД > 1 и ROI >0
Если ЧПС =0 , то ИД = 1 и ROI =0
Если ЧПС <0 , то ИД < 1 и ROI <0
Общая характеристика показателей.
Показатели, используемые в инвестиционном анализе, предназначенны для оказания помощи лицам принимающим решения в определении того, что рассматриваемый проект соответствует ли требованиям, проявляемый принятым для данной сферы деятельности, рекомендуемой рентабельности, и обеспечивает ли он создание стоимости бизнеса.
Если рассматриваемые проекты независимы друг от друга, то такие показатели, как чистая приведенная стоимость(ЧПС), индекс доходности (ИД), внутренняя норма доходности (ВНД), дисконтированный период окупаемости (ПО) и рентабельность инвестиции(ROI) по отдельности или все вместе адекватно выражать относительную экономическую привлекательность проекта и поможет выступить соответствующий им рейтинг. При этом надо помнить, что критерии чистой приведенной стоимости все же является наиболее важным.
Рассмотренные выше показатели являются финансовыми. Но для принятия инвестиционных решений существенными могут оказаться и не финансовые факторы, которые не отражаются в этих показателях.
Чрезмерное доверие финансовым критериям оценки капиталовложений может искажать смысл стратегической направленности деятельности фирмы. В частности, подобные критерии не редко ориентированы на внутреннее состояние фирмы, тогда как стратегическое планирование требует более широкого взгляда. Особенно стремлением к скорейшему достижению результата может сдерживать инновационный процесс. В частности, возможно, что реализация какого-то проекта прокладывает путь дальнейшему развитию, но финансовый анализ с помощью рассматриваемых показателей врядли отобразит это.
Ни один из перечисленных критериев не учитывает то, каким образом проект будет финансироваться. Поскольку стоимость большинства инвестиционных проектов значительна, то при оценке их финансовой платежеспособности вопрос финансирования должен быть основным.
Проводя оценку проектов с точки зрения инвестиционной привлекательности, специалисты оперируют профессиональными терминами и обозначениями. Рассмотрим и расшифруем наиболее важные показатели эффективности - NPV, IRR, PI.
- NPV, или Net Present Value. Чистая текущая стоимость проекта.
Этот показатель равен разнице между суммой имеющихся в данный момент времени денежных поступлений (инвестиций) и суммой необходимых денежных выплат на погашение кредитных обязательств, инвестиций или на финансирование текущих потребностей проекта. Разница рассчитывается исходя из фиксированной ставки дисконтирования.
В целом, NPV - это результат, который можно получить незамедлительно, после того, как решение об осуществлении проекта принято. Чистая текущая стоимость рассчитывается без учета фактора времени. Показатель NPV сразу дает возможность оценить перспективы проекта:
- если больше нуля - проект принесет инвесторам прибыль;
- равен нулю - возможно увеличение объемов выпуска продукции без риска снижения прибыли инвесторов;
- ниже нуля - возможны убытки для инвесторов.
Этот показатель - абсолютная мера эффективности проектов, который имеет прямую зависимость от масштабов бизнеса. При прочих равных условиях NPV растет вместе с суммой финансирования. Чем внушительнее инвестиции и объем планируемого денежного потока, тем больше будет абсолютный показатель NPV.
Еще одна особенность показателя чистой текущей стоимости проекта - зависимость ее суммы от структуры распределения инвестиций между отдельными периодами реализации. Чем внушительнее часть затрат, запланированных на периоды в конце работы, тем больше должна быть и сумма запланированного чистого дохода. Наименьшее значение NPV получается в том случае, если предполагается полное осуществление всего объема инвестиционных затрат с наличием проектного цикла.
Третья отличительная черта показателя чистой текущей стоимости - влияние времени начала эксплуатации проекта (при условии формирования чистого денежного потока) на численное значение NPV. Чем больше времени пройдет между стартом проектного цикла и непосредственно началом стадии эксплуатации, тем меньшим, при других неизменных условиях, окажется NPV. Кроме того, численное значение показателя чистой текущей стоимости может сильно измениться под влиянием колебаний дисконтной ставки к объему инвестиций и к сумме чистого денежного потока.
Среди факторов, влияющих на размер NPV, стоит отметить:
- темпы производственного процесса. Выше прибыль - больше выручка, ниже затраты - больше прибыль;
- ставка дисконтирования;
- масштаб предприятия - объем инвестиций, выпуска продукции, продаж за единицу времени.
Соответственно, существует ограничение для применения данного метода: нельзя сравнивать проекты, имеющие существенные отличия хотя бы в одном из этих показателей. NPV растет вместе с ростом эффективности капиталовложений в бизнес.
- IRR, или внутренняя норма прибыли (рентабельности).
Данный показатель рассчитывается в зависимости от величины NPV. IRR - это максимально возможная стоимость инвестиций, а также уровень допустимых расходов по конкретному проекту.
К примеру, при финансировании старта бизнеса на деньги, взятые в виде банковской ссуды, IRR - это максимальный уровень процентной ставки банка. Ставка даже ненамного выше сделает проект заведомо убыточным. Экономический смысл расчета данного показателя состоит в том, что автор проекта или руководитель фирмы может принимать разнообразные инвестиционные решения, имея четкие рамки, за которые нельзя выходить. Уровень рентабельности инвестиционных решений не должен быть ниже показателя СС - цены источника финансирования. Сравнивая IRR с СС, получаем зависимости:
- IRR больше СС - проект стоит принять во внимание и профинансировать;
- IRR меньше СС - от реализации необходимо отказаться по причине убыточности;
- IRR равен СС - грань прибыльности и убыточности, необходима доработка.
Кроме того, рассматривать IRR как источник информации о жизнеспособности бизнес-идеи можно с точки зрения, в рамках которой внутреннюю норму прибыли можно расценивать в качестве нормы дисконта (возможной), с учетом которой проект может быть выгоден. В данном случае, чтобы принять решение, нужно сравнить нормативную рентабельность и значение IRR. Соответственно, чем больше окажется внутренняя рентабельность и разница между ней и ставкой дисконта, тем больше шансов имеется у рассматриваемого проекта.
- PI, или Profitability Index. Индекс прибыльности инвестиций.
Этот индекс демонстрирует отношение отдачи капитала к объему вложений в проект. PI - это относительная прибыльность будущего предприятия, а также дисконтируемая стоимость всех финансовых поступлений в расчете на единицу вложений. Если взять в расчет показатель I, который равен вложениям в проект, то индекс прибыльности инвестиций рассчитывается по формуле PI = NPV / I.
 Profitability Index - это относительный показатель, который дает представление не о реальном размере чистого денежного потока в проекте, а только о его уровне по отношению к инвестиционным затратам. Соответственно, индекс можно использовать в качестве инструмента сравнительной оценки эффективности разных вариантов, даже если по ним предполагается разный объем финансовых вложений и инвестиций. В ходе рассмотрения нескольких инвестпроектов PI можно использовать в качестве показателя, позволяющего «отсеять» неэффективные предложения. Если значение показателя PI равно или меньше единицы, проект не сможет принести необходимый доход и рост инвестиционного капитала, поэтому от его реализации стоит отказаться.
В целом, возможны три варианта действий, основываясь на значении индекса прибыльности инвестиций (PI):
- больше одного - данный вариант рентабелен, его стоит принять в реализацию;
- меньше одного - проект неприемлем, так как инвестиции не приведут к образованию требуемой ставки отдачи;
- равен одному - данное направление инвестирования максимально точно удовлетворяет избранной ставке отдачи.
Перед принятием решения стоит учитывать, что бизнес-проекты с высоким значением индекса прибыльности инвестиций - более выгодные, устойчивые и перспективные. Однако принимать во внимание нужно и тот факт, что слишком высокие цифры коэффициента доходности не всегда являются гарантией высокой текущей стоимости проекта (и наоборот). Многие подобные бизнес-идеи неэффективны при реализации, а значит могут иметь невысокий индекс прибыльности.
Цена на разработку бизнес-планов
Сроки разработки бизнес-планов в среднем составляют от 4 до 20 рабочих дней.
Похожие статьи


